Aracınızla küçük bir anlık dalgınlık yaşadığınızda ortaya çıkan soru genelde aynıdır: Bu hasarı hangi sigorta karşılayacak? Tam da burada kasko ile trafik sigortası farkı netleşir. İkisi de araç sahipleri için temel güvencelerdir ama aynı işi yapmazlar. Yanlış bilinen nokta da çoğunlukla buradadır.
Trafik sigortası yasal olarak zorunludur ve esas olarak karşı tarafa verdiğiniz zararları karşılamaya yöneliktir. Kasko ise isteğe bağlıdır ve ağırlıklı olarak sizin aracınızı korur. Bu kadar kısa anlatınca basit görünür ama poliçe seçimi, teminat kapsamı ve hasar anındaki beklenti açısından konu biraz daha dikkat ister.
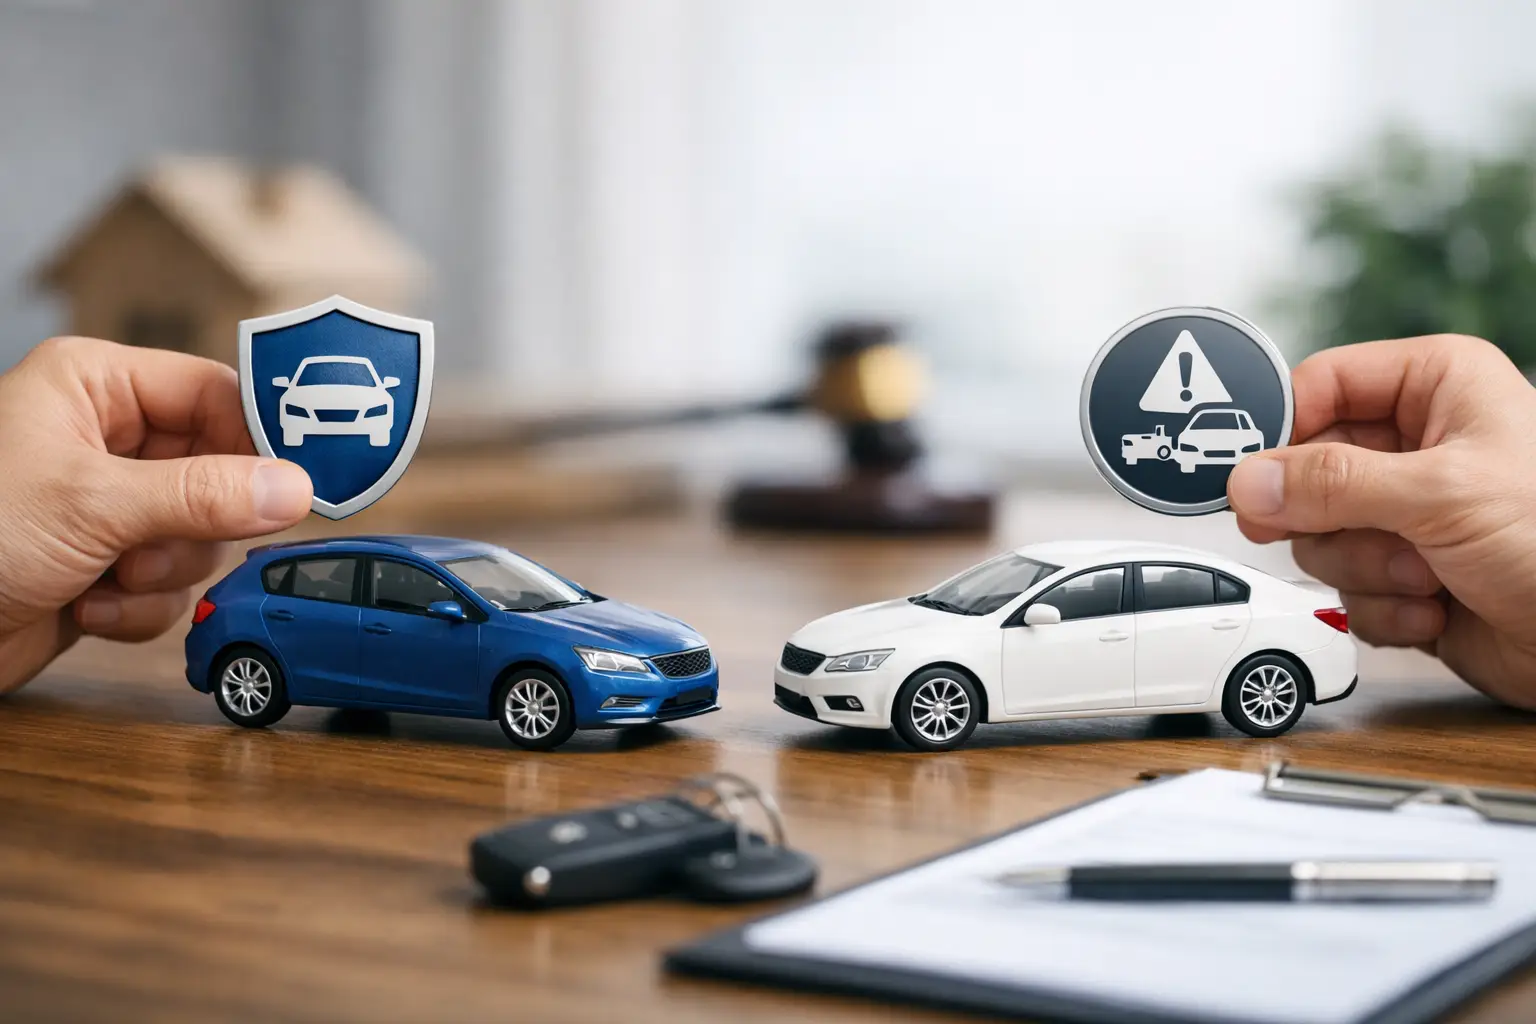
Kasko ile trafik sigortası farkı en kısa haliyle
En temel ayrım, kimin zararının karşılandığıdır. Trafik sigortası, kusurlu olduğunuz bir kazada karşı taraftaki aracın, üçüncü kişilerin veya diğer unsurların zararlarını poliçe limitleri dahilinde öder. Yani bu poliçe sizin başkasına verebileceğiniz maddi ve bedeni zararlar için devreye girer.
Kasko ise aracınızı çarpma, çarpışma, yanma, çalınma ve poliçe kapsamına göre birçok ek riske karşı güvence altına alır. Burada odak, kendi aracınızın uğradığı hasardır. Bu yüzden “bende trafik sigortası var, her durumda aracım da güvencede” düşüncesi doğru değildir.
Trafik sigortası neyi karşılar?
Zorunlu trafik sigortası, trafiğe çıkan her motorlu araç için yaptırılması gereken bir poliçedir. Amaç, bir kaza halinde üçüncü kişilerin mağduriyetini azaltmaktır. Eğer kazada kusurluysanız, karşı tarafın araç hasarı, bedeni zararları ve bazı durumlarda farklı maddi kayıpları belirlenen limitler çerçevesinde bu sigorta tarafından karşılanır.
Burada kritik nokta şudur: Trafik sigortası çoğu durumda sizin aracınızdaki hasarı ödemez. Kendi aracınızın masrafı için ya kusursuz olmanız ve karşı tarafın sigortasından talepte bulunmanız gerekir ya da kasko poliçenizin olması gerekir.
Trafik sigortasının bir diğer önemli özelliği, kapsam ve limitlerin büyük ölçüde mevzuatla belirlenmesidir. Yani poliçeler arasında fiyat farkı olsa da ürünün temel amacı ve ana çerçevesi benzerdir. Buna karşılık hasarsızlık, araç tipi, kullanım amacı, sürücü geçmişi ve il gibi unsurlar primleri etkileyebilir.
Kasko neyi karşılar?
Kasko, zorunlu olmayan ama araç sahipleri için çoğu zaman ciddi bir finansal koruma sağlayan sigortadır. Standart haliyle aracın yanması, çalınması, çarpması veya çarpılması gibi riskleri kapsar. Ancak kaskonun gücü, ek teminatlarla genişleyebilmesidir.
Örneğin bazı poliçelerde doğal afetler, cam kırılması, anahtar kaybı, mini onarım, yol yardım, ikame araç ve terör veya halk hareketleri gibi riskler de teminata dahil olabilir. Bu yüzden “kasko var mı?” kadar “kasko hangi teminatları içeriyor?” sorusu da önemlidir.
Kasko poliçeleri standart bir kalıpta ilerlemez. Dar kasko, standart kasko, genişletilmiş kasko ve tam kasko gibi farklı ürün yapıları bulunabilir. Bu da fiyatla kapsam arasında doğrudan bir ilişki yaratır. En ucuz poliçe her zaman en doğru poliçe olmayabilir. Çünkü hasar anında asıl fark, poliçenin ayrıntılarında ortaya çıkar.
Zorunluluk açısından fark nedir?
Araç trafiğe çıkacaksa trafik sigortası zorunludur. Yaptırılmadığında idari para cezası, aracın trafikten men edilmesi ve çekici masrafı gibi sonuçlarla karşılaşılabilir. Ayrıca olası bir kazada tüm sorumluluk doğrudan araç sahibine ve sürücüye yüklenebilir.
Kasko için böyle bir yasal zorunluluk yoktur. Ancak özellikle araç değeri yüksekse, araç sıfır veya yeniyse, yoğun trafikte kullanılıyorsa ya da sürücü beklenmedik masrafları bütçesinden karşılamak istemiyorsa kasko güçlü bir ihtiyaç haline gelir. Bir anlamda trafik sigortası yasal bir gereklilik, kasko ise bütçeyi koruyan isteğe bağlı bir güvence katmanıdır.
Hasar anında kasko ile trafik sigortası farkı nasıl ortaya çıkar?
Diyelim ki park halindeki aracınıza biri çarptı ve karşı taraf kusurlu. Bu durumda sizin zararınız, karşı tarafın trafik sigortasından karşılanır. Eğer kusur sizdeyse, karşı tarafın zararı sizin trafik sigortanızdan ödenir ama kendi aracınızın onarımı için trafik sigortanız devreye girmez. İşte burada kasko varsa sizin araç hasarınız da poliçe şartlarına göre karşılanabilir.
Başka bir örnek düşünelim. Aracınız gece park halindeyken dolu yağışından zarar gördü. Trafik sigortası burada devreye girmez çünkü ortada üçüncü kişiye verilmiş bir zarar yoktur. Eğer kasko poliçeniz doğal afet teminatını içeriyorsa hasarınız karşılanabilir.
Aracın çalınması da benzer bir durumdur. Trafik sigortası bu kaybı ödemez. Kasko poliçesinde çalınma teminatı varsa aracın veya hasarın karşılanması mümkün olabilir. Bu örnekler, iki poliçenin neden birbirinin alternatifi değil, farklı amaçlara hizmet eden ürünler olduğunu açıkça gösterir.
Kasko ile trafik sigortası farkı neden karıştırılıyor?
Bunun birkaç nedeni var. İlk olarak ikisi de araçla ilgili olduğu için çoğu kullanıcı hepsini tek başlık altında düşünüyor. İkinci olarak poliçe satın alırken fiyat çoğu zaman kapsamın önüne geçiyor. Ucuz prim tercih edildiğinde hangi risklerin dışarıda kaldığı gözden kaçabiliyor.
Bir diğer neden de “sigortam var, bir şey olursa karşılar” yaklaşımı. Oysa sigortada en önemli konu, neyin hangi şartla karşılandığıdır. Teminatlar, istisnalar, muafiyetler, limitler ve hasar prosedürleri ürünün gerçek değerini belirler. Bu nedenle satın alma aşamasında sadece fiyat almak değil, ihtiyaca uygun koruma düzeyini anlamak gerekir.
Hangi durumda sadece trafik sigortası yetmeyebilir?
Aracını aktif kullanan, büyükşehir trafiğinde zaman geçiren, park halinde dış etkenlere açık bir bölgede yaşayan veya aracının piyasa değeri yüksek olan kişiler için sadece trafik sigortası çoğu zaman sınırlı kalır. Çünkü bu poliçe sizi değil, esas olarak karşı tarafı korur.
Özellikle tek taraflı kazalar, sürtme hasarları, park halindeki belirsiz hasarlar, çalınma, yangın ve doğal afet gibi durumlarda kasko ciddi bir fark yaratır. Burada karar biraz da risk algısına ve bütçe yönetimine bağlıdır. Küçük bir prim tasarrufu için büyük bir onarım maliyetini üstlenmek istemeyenler genelde kaskoyu da tercih eder.
Kasko seçerken nelere dikkat etmek gerekir?
Kasko alırken sadece poliçe fiyatına bakmak eksik bir değerlendirme olur. Öncelikle aracın rayiç değeriyle poliçedeki teminat yapısının uyumlu olması gerekir. Sonra anlaşmalı servis ağı, orijinal parça kullanımı, muafiyet uygulaması, ikame araç süresi, mini onarım kapsamı ve asistans hizmetleri incelenmelidir.
Hasarsızlık indirimi korunuyor mu, belirli cam hasarlarında indirim bozuluyor mu, sel ve dolu gibi riskler açıkça yazıyor mu, bunlar da önemlidir. Çünkü aynı başlıkla sunulan iki kasko poliçesi arasında gerçek kullanım deneyimi açısından belirgin farklar olabilir.
Bu noktada danışmanlık desteği değer kazanır. İhtiyacınıza göre doğru kapsamı seçmek, gereksiz teminatlara fazla ödeme yapmamak ve eksik koruma riskinden kaçınmak için poliçeyi karşılaştırmalı değerlendirmek gerekir. Merhaba Sigorta gibi danışmanlık yaklaşımıyla çalışan yapılar, tam da bu nedenle süreci sadeleştirir.
En doğru tercih hangisi?
Aslında soru çoğu zaman “kasko mu, trafik sigortası mı?” olmamalı. Çünkü biri diğerinin yerine geçmez. Trafik sigortası mecburidir ve üçüncü kişilere karşı sorumluluğunuzu güvence altına alır. Kasko ise aracınızı ve dolaylı olarak bütçenizi korur.
Doğru tercih, aracın yaşı, değeri, kullanım sıklığı, yaşadığınız şehir, park koşulları ve beklenmedik masrafları karşılama gücünüzle ilgilidir. Eski ve düşük değerli bir araç için kapsam daha sınırlı tutulabilir. Yeni veya yüksek değerli bir araçta ise daha geniş kasko çoğu zaman daha mantıklıdır. Burada tek doğru yoktur ama bilinçli karar vardır.
Sigorta, hasar olduktan sonra hatırlanacak bir detay değil, hayatı daha öngörülebilir kılan bir hazırlıktır. Aracınızı ne kadar kullandığınızı değil, bir aksilik olduğunda ne kadar korunmak istediğinizi düşünerek seçim yapın – n’olur n’olmaz diye, güvencenin doğru kurulmuş olması gerçekten fark yaratır.