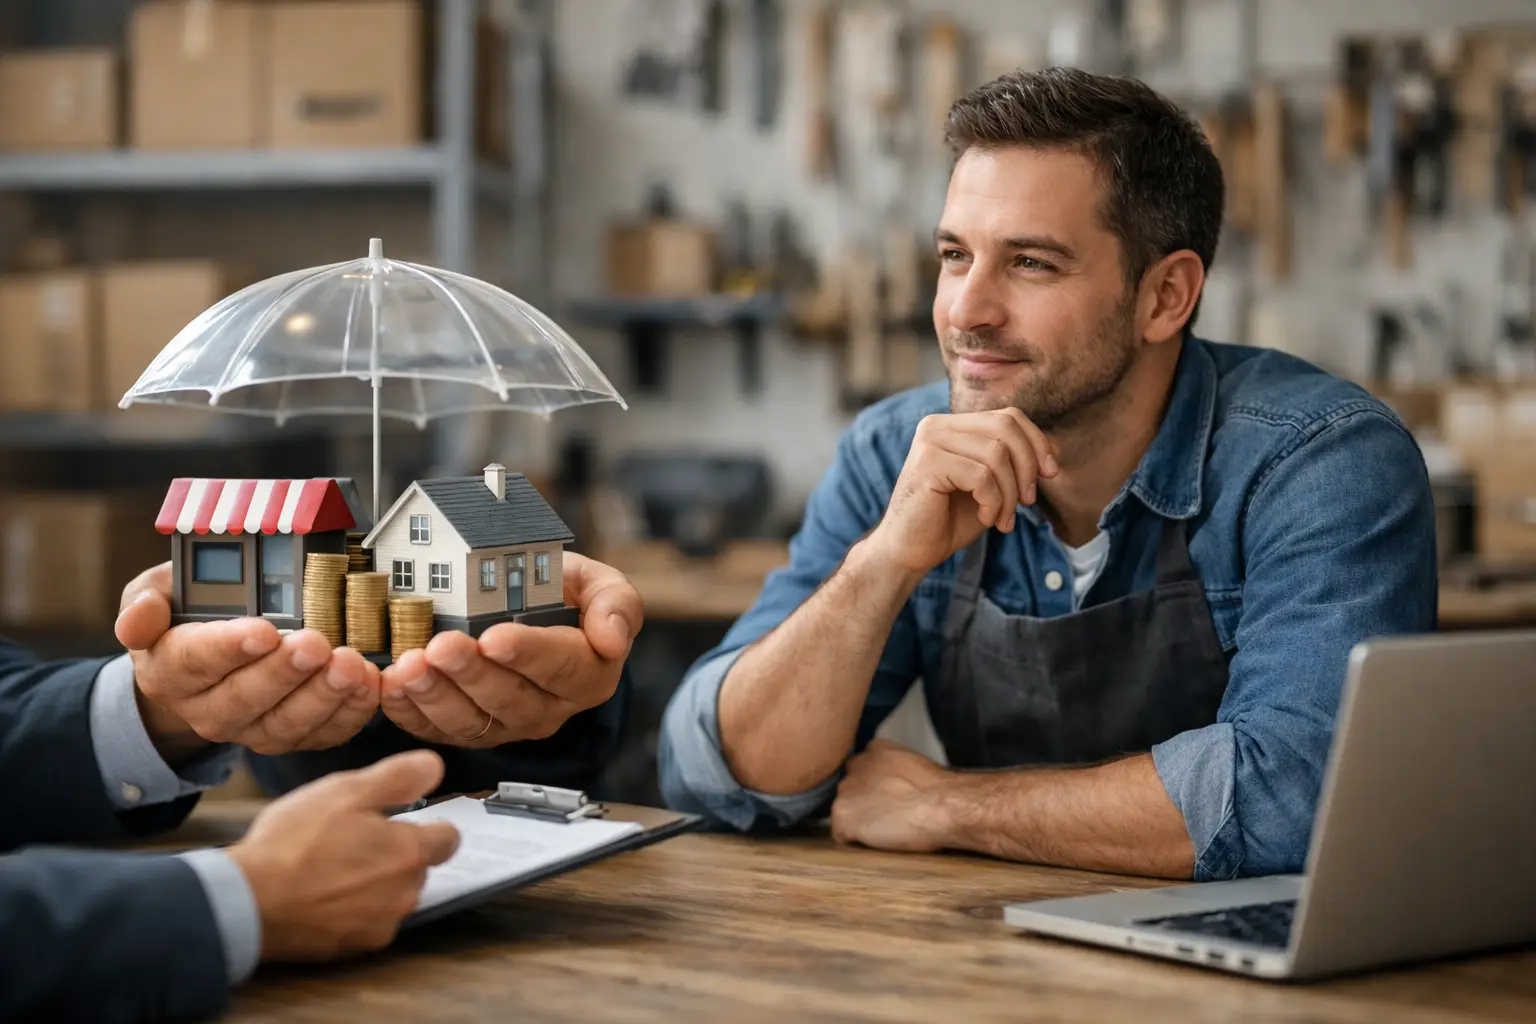
Sabah kepengi açtığınızda aklınızda genelde satış, müşteri, stok ve ödeme planı olur. Ama işyeri sigortası küçük işletmeler için gerekli mi sorusu çoğu zaman ancak bir su baskını, cam kırılması ya da elektrik kaynaklı hasar yaşandığında gündeme gelir. Oysa küçük işletmelerde tek bir aksaklık bile birkaç günlük değil, bazen birkaç aylık gelir kaybına dönüşebilir.
Küçük işletmeler için sigorta konusu bazen gereksiz masraf gibi görülür. Özellikle mahalle arası dükkânlar, küçük ofisler, butik atölyeler veya yeni açılmış işletmeler, “Bana bir şey olmaz” düşüncesiyle bu kararı erteleyebiliyor. Fakat gerçek hayatta en çok zorlananlar, büyük kayıpları karşılayacak yedek bütçesi olmayan işletmeler oluyor.
İşyeri sigortası küçük işletmeler için neden gündeme alınmalı?
Küçük işletmelerin çalışma düzeni genelde daha hassastır. Büyük markalar gibi uzun süreli nakit rezervi, geniş operasyon ağı veya güçlü kriz bütçesi olmayabilir. Bu yüzden yangın, hırsızlık, su hasarı ya da komşu işyerinden kaynaklanan bir zarar, sadece eşyayı değil işin akışını da durdurabilir.
İşyeri sigortasının asıl değeri tam burada ortaya çıkar. Amaç sadece hasarlı camı ya da bozulan ekipmanı karşılamak değildir. Asıl mesele, işletmenin ayağa kalkma süresini kısaltmaktır. Çünkü küçük işletmeler için zaman gerçekten paradır. Birkaç gün kapanmak, sadece o günlerin cirosunu değil, müdavim müşteriyi ve güven duygusunu da etkileyebilir.
Bu nedenle soru genelde “Gerekli mi?” olmaktan çıkıp “Benim işletmem için hangi kapsam gerçekten anlamlı?” noktasına gelir. Her küçük işletmenin ihtiyacı aynı değildir. Bir kafe ile muhasebe ofisinin, bir terzi dükkânı ile telefon aksesuar mağazasının riskleri de aynı olmaz.
Hangi riskler küçük işletmeleri daha çok zorlar?
Küçük işletmeler çoğu zaman tek bir fiziksel alana, sınırlı ekipmana ve düzenli günlük ciroya bağımlıdır. Bu da bazı riskleri daha kritik hale getirir.
Yangın en ağır senaryolardan biridir. Küçük bir elektrik arızası bile dekorasyon, demirbaş, ürün stoku ve elektronik cihazlarda ciddi kayıp yaratabilir. Özellikle gıda, tekstil, kozmetik veya depolama yapan işletmelerde hasarın boyutu hızlı büyüyebilir.
Su baskını ve tesisat sorunları daha sık görülür ama çoğu zaman hafife alınır. Alt kattan ya da üst komşudan gelen su, parkeden bilgisayara, raftaki üründen arşiv belgelerine kadar farklı alanlarda zarar oluşturabilir. Üstelik bu tür hasarlar bazen işletmeyi tamamen kapatmasa da verimliliği ciddi biçimde düşürür.
Hırsızlık da küçük işletmelerin önemli başlıklarından biridir. Kasa, stok, elektronik ekipman, cep telefonu, tablet, POS cihazı ya da özel üretim ürünler hedef olabilir. Burada sadece çalınan malın değeri değil, yeniden tedarik ve iş kaybı da hesaba katılmalıdır.
Cam kırılması, fırtına, dahili su, elektrik hasarları ve üçüncü kişilere verilebilecek zararlar da küçümsenmemelidir. Örneğin dükkân önünde yaşanan bir kaza ya da müşterinin işyerinde zarar görmesi, işletme sahibini beklenmedik bir mali sorumlulukla karşı karşıya bırakabilir.
İşyeri sigortası tam olarak neyi karşılar?
Burada kritik nokta şudur: İşyeri sigortası tek tip bir ürün değildir. Poliçenin kapsamı seçilen teminatlara göre şekillenir. Temel pakette yer alan korumalar ile ek teminatlar arasında ciddi fark olabilir.
Genellikle yangın ve buna bağlı duman, infilak gibi riskler ana çerçevede değerlendirilir. Buna ek olarak hırsızlık, cam kırılması, su baskını, fırtına, yer kayması, elektronik cihaz hasarı, makine kırılması ya da kira kaybı gibi başlıklar poliçeye dahil edilebilir. Bazı işletmeler için iş durması sonucu gelir kaybı teminatı da oldukça kıymetlidir.
Ancak burada ince ayrıntı önemlidir. Örneğin her poliçe her türlü stok zararını aynı şekilde karşılamaz. Soğuk zincir ürünleri olan bir işletme ile sadece masa sandalye bulunan bir ofisin ihtiyaç duyduğu koruma aynı değildir. Aynı şekilde kiracı olan işletme ile mülk sahibi işletmenin öncelikleri de değişir.
Bu yüzden poliçe seçerken sadece fiyatı değil, içerikte hangi risklerin gerçekten karşılandığını görmek gerekir. Ucuz görünen ama işletmenin temel riskini dışarıda bırakan bir poliçe, kritik anda beklenen faydayı sağlamayabilir.
Küçük işletmelerde “bana bir şey olmaz” yaklaşımı neden riskli?
Küçük esnafın ve yeni girişimlerin en doğal refleksi masrafı kontrol etmektir. Bu anlaşılır bir durum. Kira, personel, tedarik, vergi, fatura derken her kalem önem kazanır. Fakat işyeri sigortasını sadece gider olarak görmek, bazen en pahalı tasarruflardan birine dönüşebilir.
Çünkü küçük işletmeler genelde hasarı öz kaynaktan karşılama konusunda daha kırılgandır. Bir kahve makinesinin yanması, birkaç raf ürününün zarar görmesi ya da dükkânın bir hafta kapanması, büyük şirket için tolere edilebilirken küçük işletme için nakit akışını bozabilir. O noktada mesele sadece zararı onarmak değil, işletmeyi çevirmeye devam etmektir.
Bir başka risk de sözleşmesel yükümlülüklerdir. Kiralanan bazı işyerlerinde, mal sahibinin beklentileri veya kira sözleşmesindeki hükümler nedeniyle belirli güvenceler önem kazanabilir. Özellikle ortak alanlara zarar verme, komşu işyerine sirayet eden hasar gibi durumlar beklenmedik maliyet yaratabilir.
Her küçük işletme için şart mı, yoksa duruma göre mi?
Dürüst cevap şu: Evet, çoğu küçük işletme için güçlü biçimde önerilir, ama ihtiyaç duyulan kapsam işletmeye göre değişir. Yani her işletmenin aynı poliçeyi yaptırması gerekmez.
Evden çalışan tek kişilik bir danışmanlık işi ile sokak mağazası olan bir perakende işletmesi aynı risk düzeyinde değildir. Nakit akışı büyük ölçüde dijital olan, fiziksel stoğu az, müşteri trafiği sınırlı bir işyeri daha dar kapsamla ilerleyebilir. Buna karşılık ürün stoku bulunan, müşteri ağırlayan, ekipmanla çalışan veya günlük ciroya bağımlı işletmeler için işyeri sigortası çok daha kritik hale gelir.
Şu üç soru karar vermeyi kolaylaştırır: Bu işyeri 3-7 gün kapansa ne olur? İçerideki ekipman ve stok kendi bütçemle kolayca yerine konabilir mi? Üçüncü kişilere verilebilecek bir zararın mali yükünü rahatça karşılayabilir miyim? Bu sorulara net ve rahat bir “evet” veremiyorsanız, sigorta ihtiyacı teorik değil, gerçektir.
Poliçe seçerken sadece prim tutarına bakmak neden yetmez?
Küçük işletmeler doğal olarak fiyat karşılaştırması yapar. Bu doğru bir adımdır, ancak tek kriter olmamalıdır. Düşük prim her zaman iyi koruma anlamına gelmez. Muafiyetler, istisnalar, teminat limitleri ve ek klozlar belirleyici olabilir.
Örneğin stok değeri doğru beyan edilmemişse, hasar anında eksik sigorta sorunu yaşanabilir. Benzer şekilde elektronik cihazların bedeli güncel değilse, karşılanacak tutar beklentinin altında kalabilir. Bazı poliçelerde iş durması teminatı yoksa, fiziksel hasar karşılansa bile gelir kaybı işletme sahibinin üzerinde kalabilir.
Bu yüzden poliçe hazırlanırken işletmenin metrekaresi kadar faaliyet şekli, içerideki emtia türü, müşteri yoğunluğu, çalışan sayısı ve lokasyon özellikleri de dikkate alınmalıdır. Samimi ama net bir danışmanlık yaklaşımı burada gerçekten fark yaratır. Merhaba Sigorta gibi ihtiyacı analiz ederek ilerleyen bir yapı, sadece poliçe sunmakla kalmaz, hangi teminatın neden gerekli olduğunu da anlaşılır şekilde açıklar.
Küçük işletmeler için makul bir yaklaşım nasıl olmalı?
En sağlıklı yöntem, korkuyla değil tabloya gerçekçi bakarak karar vermektir. Her riski sınırsız teminatla güvence altına almak her zaman gerekli olmayabilir. Ama işletmenin ayakta kalmasını tehdit edecek başlıkları açıkta bırakmak da doğru değildir.
Önce temel riskler belirlenmeli. Yangın, hırsızlık, su hasarı, cam kırılması ve sorumluluk teminatı birçok küçük işletme için başlangıç noktasıdır. Sonra işin niteliğine göre ek ihtiyaçlar değerlendirilir. Stok yoğunluğu yüksekse emtia teminatı, elektronik bağımlılık fazlaysa cihaz koruması, günlük kapanma ciddi zarar yaratıyorsa iş durması teminatı öne çıkar.
Burada amaç en pahalı poliçeyi almak değil, en uygun korumayı kurmaktır. Küçük işletmeler için akıllı sigorta, bütçeyi zorlamadan büyük hasar ihtimaline karşı denge kuran sigortadır.
İşletme sahibi olmak zaten başlı başına cesaret isteyen bir iş. Her gün emek verdiğiniz yere sadece bugünü düşünerek değil, beklenmedik bir yarını da hesaba katarak sahip çıkmak gerekir. Bazen bir poliçe, hasarı tamamen ortadan kaldırmaz ama toparlanma sürecini mümkün kılar. Küçük işletmeler için asıl farkı yaratan da çoğu zaman tam olarak budur.